中国文创产品行业发展状况与消费行为调查数据分析
中国文创产品行业作为文化产业的重要组成部分,近年来在政策支持、消费升级和技术创新的推动下,呈现出蓬勃发展的态势。本报告基于经济贸易咨询的视角,结合相关调查数据,对中国文创产品行业发展状况与消费行为进行分析,以期为行业参与者提供参考。
一、行业发展状况
- 市场规模与增长
中国文创产品市场规模持续扩大。据统计,2020年中国文创产品市场规模约为800亿元,尽管受到疫情影响,但2021年迅速恢复并增长至约1000亿元,同比增长25%。预计到2025年,市场规模有望突破2000亿元。增长动力主要来自Z世代消费群体的崛起、国潮热以及文旅融合的深化。
- 政策环境
国家层面出台多项政策支持文创产业发展。例如,《“十四五”文化发展规划》明确提出推动文化创意产品开发,促进文化消费。各地政府也纷纷设立文创产业园区,提供税收优惠和资金扶持,为行业发展创造了良好环境。
- 产业链结构
文创产品产业链包括内容创作、设计研发、生产制造、营销推广和销售渠道等环节。上游以IP孵化和内容创作为核心,中游为产品设计和制造,下游通过线上电商、线下零售和文旅场景触达消费者。目前,头部企业如故宫文创、泡泡玛特等通过IP运营实现全产业链布局。
- 竞争格局
市场参与主体多元,包括博物馆、旅游景区、设计公司、互联网企业和个体工商户。竞争激烈,但差异化程度逐渐提高。头部品牌凭借优质IP和强大渠道占据优势,中小型企业则聚焦细分市场,如手工艺品、定制化产品等。
二、消费行为调查数据
- 消费者画像
调查显示,文创产品消费者以女性为主,占比约65%。年龄分布上,18-35岁人群占比超过70%,Z世代成为消费主力。他们注重个性化、社交属性和文化内涵,愿意为情感价值和设计创意支付溢价。
- 消费动机
消费者购买文创产品的主要动机包括:收藏纪念(45%)、赠送礼品(30%)、日常使用(15%)和投资升值(10%)。其中,IP联名款和限量版产品更具吸引力,消费者往往因喜爱某个IP而购买相关文创产品。
- 消费渠道
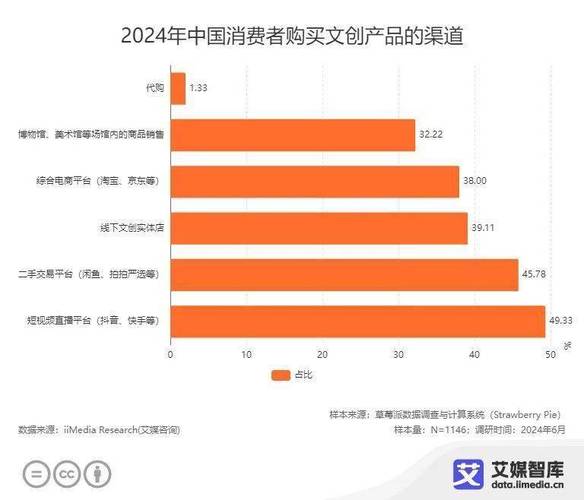
线上渠道占比逐年提升,2021年已达到55%。电商平台(如天猫、京东)和社交媒体(如抖音、小红书)是主要购买渠道。线下渠道中,博物馆商店、景区文创店和品牌专卖店仍是重要场景,但受疫情影响,线下消费有所波动。
- 消费偏好
消费者最关注的文创产品类型为:家居用品(25%)、文具(20%)、服饰(18%)、美妆(15%)和数码周边(12%)。价格方面,100-300元区间最受欢迎,占比40%;300-500元占比25%。消费者对产品质量和设计感要求较高,性价比并非唯一决策因素。
- 满意度与痛点
调查显示,消费者对文创产品的整体满意度为75%,但普遍反映以下问题:产品同质化严重(60%)、价格偏高(55%)、实用性不足(50%)和知识产权保护不力(40%)。这些问题制约了重复购买率和市场口碑。
三、发展趋势与建议
- 趋势
- IP运营精细化:深挖文化内涵,打造系列化、故事化IP。
- 科技融合:AR/VR、区块链等技术应用于产品体验和防伪。
- 跨界合作:与时尚、美妆、餐饮等行业联名,拓展消费场景。
- 绿色环保:可持续材料和生产方式受到年轻消费者青睐。
- 建议
- 加强原创设计,避免同质化竞争。
- 利用大数据分析消费者偏好,实现精准营销。
- 拓展下沉市场,通过线下体验店和快闪店触达更多人群。
- 完善知识产权保护,维护原创者权益。
四、结论
中国文创产品行业处于高速成长期,市场潜力巨大。消费行为调查揭示了年轻化、线上化、个性化等特征,同时也暴露出产品同质化、价格高企等问题。企业应聚焦IP创新、科技赋能和渠道优化,以在激烈竞争中脱颖而出。经济贸易咨询机构可在此过程中提供市场调研、战略规划和投资分析等服务,助力行业健康发展。
如若转载,请注明出处:http://www.brontoedu.com/product/16.html
更新时间:2026-10-24 02:03:14